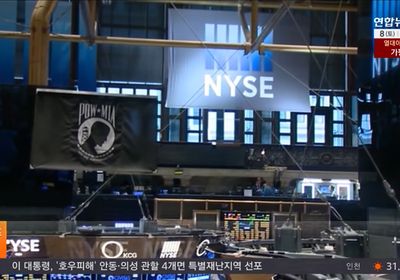
미국 금융시장의 기준금리 역할을 하는 10년 만기 국채금리가 5%를 넘어섰다. 장중 5.041%까지 올라 2007년 이후 가장 높은 수준을 기록하면서 미국의 차입 비용과 주택담보대출, 기업 자금조달 여건에 미칠 영향에 관심이 쏠리고 있다.
로이터에 따르면 9월 15일 미 10년물 국채금리는 장중 5.041%까지 상승했다. 2007년 이후 최고치다. 이후 상승폭을 일부 반납했지만 5% 안팎의 높은 수준을 유지했다.
미 국채금리 상승에는 여러 요인이 겹쳤다. 국제유가가 배럴당 100달러를 넘어서는 상황에서 인플레이션 압력이 다시 높아질 수 있다는 우려가 커졌고, 미국의 대규모 재정적자와 국채 발행 부담도 장기금리를 끌어올리는 요인으로 지목됐다.
특히 10년물 국채금리는 미국 금융시장에서 주택담보대출과 회사채 등 장기 자금조달 금리의 기준 역할을 하기 때문에 단순히 채권시장에만 영향을 미치는 지표가 아니다.
금리가 오르면 주택 구매자들이 부담해야 할 모기지 이자가 높아지고 기업이 신규 투자나 사업 확장을 위해 돈을 빌리는 비용도 증가할 수 있다. 채권 수익률 상승이 지속될 경우 주식시장에서도 투자자들이 상대적으로 높은 채권 수익률을 고려하게 되면서 자산시장 전반의 가격 움직임에 영향을 줄 수 있다.
미주중앙일보도 최근 미 10년물 금리가 5%를 돌파한 상황을 전하면서 고유가와 재정적자, 인플레이션 우려 등을 주요 배경으로 짚었다.
장기금리 상승은 미국 정부의 국채 이자 부담에도 영향을 미친다. 국채를 새로 발행하거나 기존 부채를 차환할 때 더 높은 금리를 지급해야 하기 때문이다.
이번 금리 상승은 연방준비제도의 통화정책과도 연결된다. 시장에서는 인플레이션과 유가 움직임을 주시하면서 향후 금리 경로에 대한 전망을 조정하고 있다.
다만 국채금리 5% 자체가 미국 경제의 위기를 의미하는 것은 아니다. 실제 시장 움직임은 경기 성장률, 물가, 고용, 연준 정책, 국채 수급 등 여러 요인에 의해 결정된다.
한국계 금융기관과 투자자, 미국에서 주택을 구입하거나 재융자를 준비하는 한인 가정 역시 장기금리 움직임을 주의 깊게 살펴볼 필요가 있다. 특히 모기지 금리는 국채금리와 직접적으로 연동되는 것은 아니지만 장기금리 상승의 영향을 크게 받는 대표적인 금융상품이다.