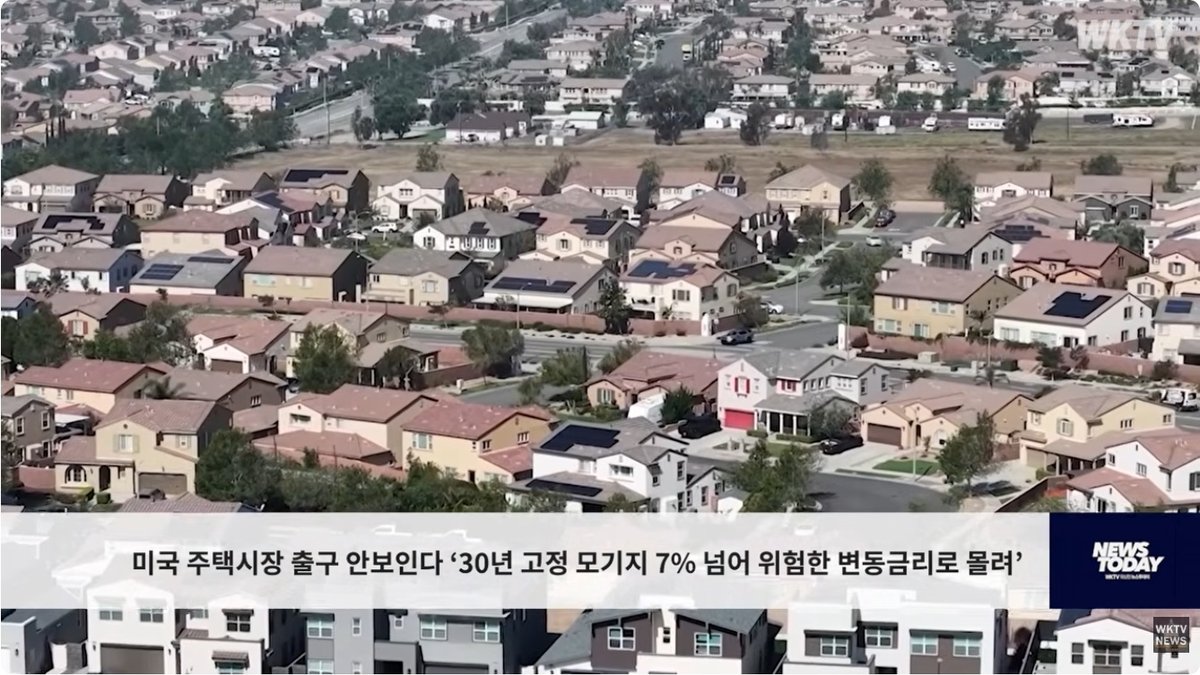
미국 주택시장에서 높은 주택가격과 모기지 금리 부담이 계속되면서 잠재적 주택 구매자들이 매입을 미루는 현상이 이어지고 있다.
미국 부동산 시장은 지난해부터 이어진 고금리 영향에서 완전히 벗어나지 못하고 있다. 일부 지역에서는 매물이 늘어나면서 구매자에게 선택권이 확대되고 있지만, 높은 집값 자체가 여전히 가장 큰 장벽으로 남아 있다.
특히 캘리포니아와 뉴욕 등 주택가격이 높은 지역에서는 월 모기지 상환액이 크게 늘어나면서 중산층 가구의 주택 구입 부담이 커지고 있다.
금리가 과거보다 높은 수준을 유지하면서 같은 가격의 주택을 구입하더라도 매달 내야 하는 원리금 부담이 크게 달라지기 때문이다.
주택 구매자 입장에서는 금리가 내려갈 때까지 기다렸다가 집을 사겠다는 분위기도 나타나고 있다. 반면 판매자들은 낮은 금리로 받은 기존 모기지를 포기하고 높은 금리로 갈아타야 하기 때문에 집을 내놓는 것을 꺼리는 경우가 많다.
이 때문에 미국 주택시장에서는 ‘매물 부족’과 ‘높은 가격’이 동시에 나타나는 지역이 적지 않다.
캘리포니아의 경우 주택가격이 워낙 높아 금리 변화가 구매자의 부담에 미치는 영향이 더욱 크다. 여기에 재산세와 주택보험료, 유지관리비까지 더해지면서 실제 주거비용은 더욱 높아지고 있다.
특히 최근에는 산불과 홍수 등 자연재해 위험이 커지면서 주택보험 가입 비용이 급등하거나 보험 가입 자체가 어려워진 지역도 나타나고 있다.
한인 주택 구매자들에게도 이런 변화는 중요한 문제다. 주택 가격만 보고 구매 여부를 판단하기보다 모기지 금리와 재산세, 보험료, HOA 비용 등을 모두 합산해 실제 월 주거비를 계산해야 하기 때문이다.
부동산 전문가들은 금리가 향후 내려갈 가능성이 있더라도 주택 구입을 결정할 때 미래의 금리 인하만을 기대해서는 안 된다고 조언한다.
현재 자신의 소득과 현금흐름으로 월 납부액을 감당할 수 있는지가 가장 중요한 기준이라는 것이다.
반대로 일부 구매자들에게는 시장에 매물이 늘어나는 것이 기회가 될 수도 있다. 경쟁자가 줄어들 경우 판매자와 가격을 협상할 여지가 커지기 때문이다.
전문가들은 앞으로 미국 주택시장이 지역별로 크게 다른 모습을 보일 가능성이 높다고 보고 있다. 일자리와 인구가 증가하는 지역은 수요가 유지되는 반면, 주택 공급이 충분한 지역은 가격 상승세가 상대적으로 약할 수 있다는 분석이다.
결국 미국 주택시장의 핵심 변수는 모기지 금리뿐 아니라 주택 공급량과 고용시장, 보험료, 지역별 인구 이동 등이 될 전망이다.