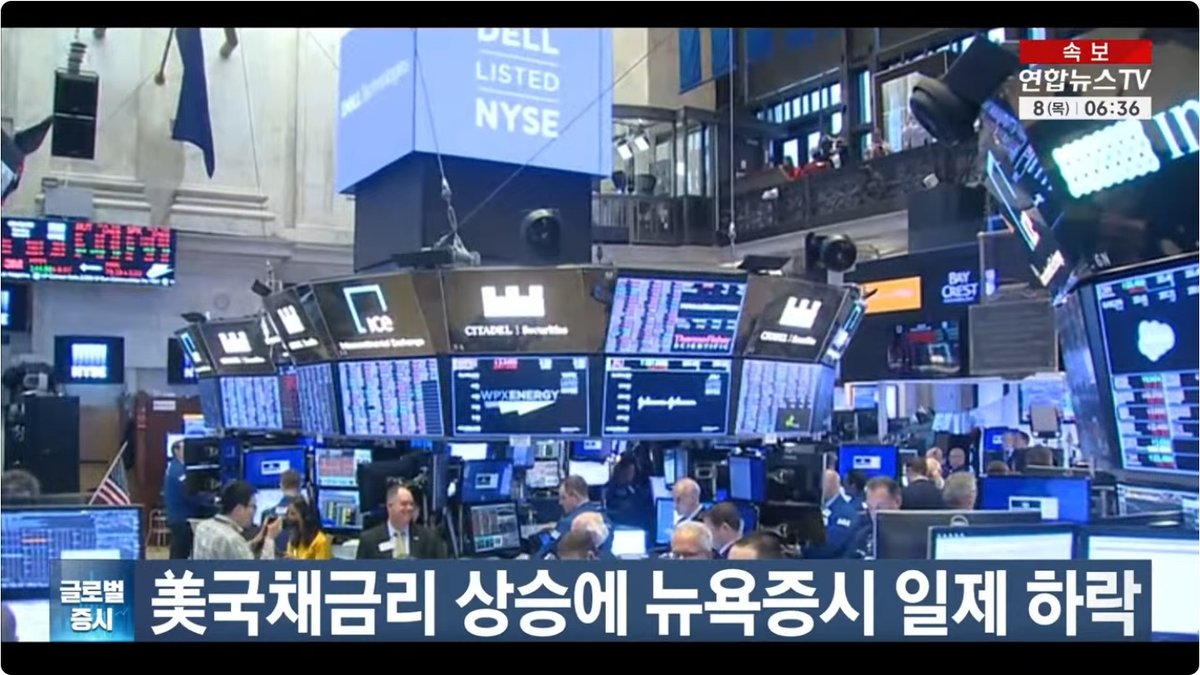
사상 최고치를 경신했던 미국 증시가 하루 만에 하락세로 돌아섰다. 미국 국채금리가 20여 년 만에 가장 높은 수준으로 올라선 데다 국제유가까지 배럴당 100달러를 넘어서는 등 금융시장을 둘러싼 부담이 한꺼번에 커지고 있다.
7일 뉴욕증시에서 S&P500지수는 전 거래일보다 약 0.5% 하락했고, 다우존스30산업평균지수는 약 460포인트 떨어졌다. 기술주 중심의 나스닥지수도 약 0.7% 하락하며 최근 상승 흐름이 주춤했다.
전날까지만 해도 미국 증시는 기업 실적 개선 기대와 인공지능 관련 투자 확대에 힘입어 사상 최고 수준까지 올라갔다. 그러나 이날에는 채권시장과 국제유가 움직임이 주식시장에 부담으로 작용했다.
가장 큰 변수 가운데 하나는 국채금리다.
미국 10년물 국채금리는 이날 5.35% 수준까지 올라 2002년 이후 최고 수준에 가까워졌다. 장기금리가 상승하면 기업과 가계가 돈을 빌리는 비용도 높아지기 때문에 주식시장에는 일반적으로 악재로 작용한다.
특히 성장주와 기술주는 미래에 발생할 것으로 예상되는 수익의 가치가 금리 상승에 따라 상대적으로 낮게 평가될 수 있다. 최근까지 AI 관련 기술주가 증시 상승을 주도했던 만큼 금리 상승은 기술주 투자심리에 더욱 민감하게 작용할 수 있다.
국제유가 상승도 시장의 불안감을 키우고 있다.
중동 지역의 군사적 긴장이 계속되는 가운데 브렌트유 가격은 배럴당 100달러를 넘어섰다. 여기에 미국 멕시코만으로 접근하는 폭풍까지 원유 생산과 정제시설에 영향을 줄 가능성이 제기되면서 에너지 공급에 대한 우려가 커지고 있다.
유가가 장기간 높은 수준을 유지하면 휘발유와 디젤 등 운송비뿐 아니라 식품과 제조업 비용에도 영향을 미친다. 결국 물가 상승 압력이 다시 높아지면서 미국 연방준비제도의 금리정책에도 부담이 될 수 있다.
투자자들은 현재 연준의 다음 금리 결정에도 촉각을 곤두세우고 있다. 시장에서는 단기적으로 금리를 유지할 가능성이 크다고 보고 있지만, 물가가 다시 상승할 경우 연말 추가 긴축 가능성을 완전히 배제하기 어렵다는 전망도 나온다.
기업 실적은 반대로 긍정적인 요인이다. 시장에서는 올해 3분기 미국 기업들의 이익 증가율이 상당히 높아질 것으로 예상하고 있다. AI와 반도체, 에너지 분야의 기업 실적이 전체 시장을 떠받칠 수 있다는 기대도 여전히 강하다.
문제는 주가가 이미 높은 수준에 올라와 있다는 점이다. 좋은 실적이 어느 정도 주가에 반영된 상황에서 금리와 유가가 동시에 오르면 투자자들이 차익 실현에 나설 가능성이 높아진다.
이번 하락이 본격적인 약세장의 시작인지 단기적인 조정인지는 아직 판단하기 이르다. 다만 미국 증시가 사상 최고치를 기록한 직후 국채금리와 유가라는 두 가지 변수에 동시에 흔들렸다는 점에서 앞으로 금융시장의 변동성이 커질 가능성은 주의할 필요가 있다.