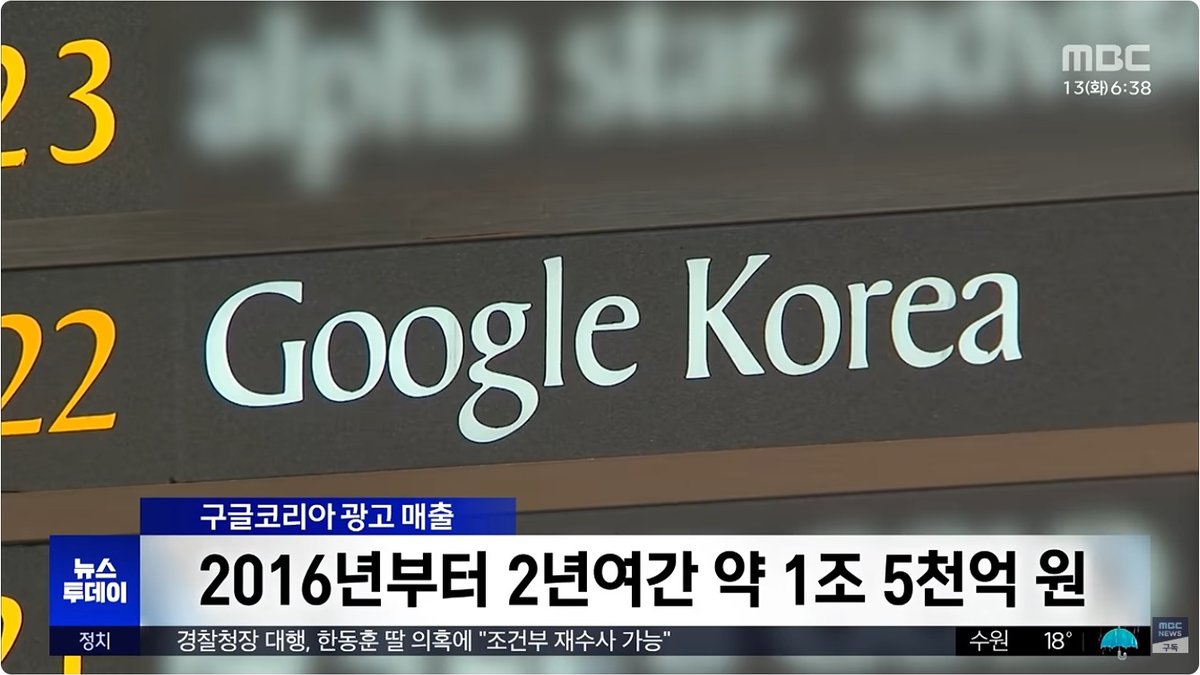
구글코리아가 1,540억원대 법인세 부과를 취소해 달라며 과세당국을 상대로 제기한 소송에서 최종 승소했다. 국내 광고 사업으로 얻은 소득 일부를 싱가포르 소재 계열사에 송금한 거래를 놓고 과세당국과 구글코리아가 맞서 왔지만, 대법원이 원심의 구글코리아 승소 판결을 확정하면서 장기간 이어진 분쟁이 마무리됐다.
연합뉴스가 10월 12일 보도한 내용에 따르면 대법원은 지난 8일 구글코리아가 역삼세무서장을 상대로 제기한 법인세 등 징수처분 취소소송에서 과세당국의 상고를 심리불속행 기각했다. 심리불속행 기각은 상고 이유가 법률상 심리 대상 요건을 충족하지 못한다고 판단할 경우 본안에 대한 추가 심리 없이 상고를 기각하는 절차다.
이번 분쟁은 2020년 과세당국이 구글코리아에 법인세와 지방소득세 등 1,540억원대 세금을 부과하면서 시작됐다. 과세당국은 구글코리아가 국내 광고 사업으로 벌어들인 소득 가운데 일부를 싱가포르 법인인 구글아시아퍼시픽에 송금한 금액이 국내 과세 대상인 사용료 소득에 해당한다고 판단했다.
반면 구글코리아는 해당 지급금이 저작권이나 노하우 사용에 대한 사용료가 아니라 싱가포르 법인의 사업소득에 해당한다고 주장했다. 국내에서 과세할 수 있는 소득인지가 핵심 쟁점이었다.
1심 법원은 관련 지급금을 지식이나 경험에 관한 정보, 노하우의 대가로 보기 어렵다며 구글코리아의 손을 들어줬다. 항소심도 이 판단을 유지했다. 과세당국이 상고했지만 대법원이 이를 기각하면서 법인세 징수처분 취소와 관련한 구글코리아의 승소가 확정됐다.
이번 판결은 글로벌 디지털 기업이 국가 간 계열사 거래를 통해 얻는 소득에 대해 어느 국가가 과세권을 행사할 수 있는지와 관련해 주목된다. 다만 판결이 모든 다국적 기업의 유사 거래에 일괄적으로 적용되는 것은 아니며, 실제 과세 여부는 계약 내용과 소득의 성격, 관련 조세 규정 등을 종합해 판단해야 한다.
글로벌 기업의 국내 매출과 해외 계열사 간 거래가 늘어나는 가운데, 과세당국은 국제 조세 규정과 거래 실질에 근거해 과세 기준을 명확히 할 필요가 있다. 기업 역시 계약 구조와 거래 목적을 명확히 하고 관련 자료를 갖춰 세무상 불확실성을 줄이는 것이 중요해지고 있다.