미국의 주택담보대출 금리가 다시 크게 오르면서 주택시장에 부담이 커지고 있다. 높은 집값에 이어 대출 금리까지 상승하면서 주택 구입을 미루는 소비자가 늘어날 가능성이 제기된다.
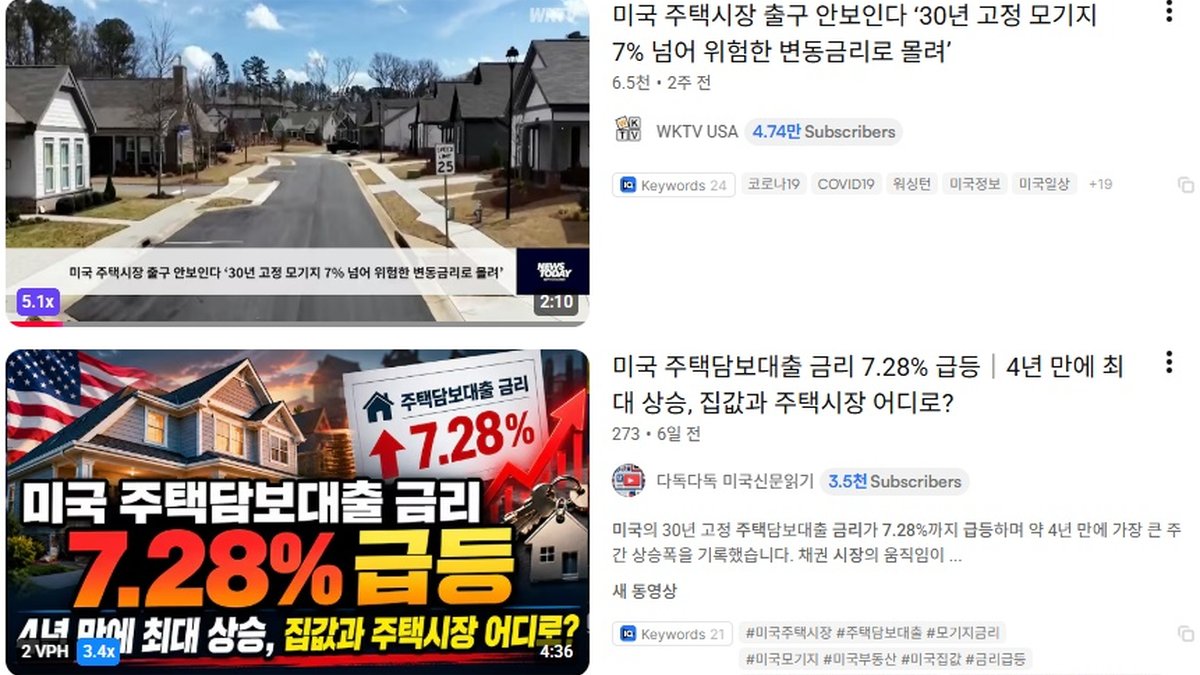
미국의 30년 고정 모기지 금리는 최근 7.28%까지 상승했다. 금리가 7%를 넘어선 상황이 장기화되면서 주택 구매자들이 부담해야 하는 월 상환액도 크게 늘어나고 있다.
모기지 금리는 미국 국채금리와 금융시장의 기대에 큰 영향을 받는다. 최근 미국의 물가와 에너지 가격, 정부 재정 상황 등을 둘러싼 불확실성이 커지면서 장기금리가 상승했고, 이 영향이 주택담보대출 금리에도 반영되고 있다.
주택 가격이 이미 높은 수준을 유지하는 상황에서 금리까지 오르면 같은 가격의 집을 사더라도 매달 부담해야 하는 원리금이 크게 늘어난다.
예를 들어 수십만 달러의 주택을 구입하면서 상당한 금액을 대출받는 가정의 경우 금리가 1%포인트만 높아져도 장기간에 걸쳐 부담해야 하는 이자가 크게 증가한다.
이 때문에 미국 주택시장에서는 ‘집값이 떨어지지 않는 대신 거래량이 줄어드는’ 현상이 나타날 가능성이 있다. 집을 사고 싶은 사람은 대출 비용 때문에 구매를 미루고, 기존 주택 보유자는 낮은 금리로 받은 기존 대출을 포기하고 높은 금리로 갈아타는 것을 꺼리는 구조다.
특히 캘리포니아는 전국에서도 주택가격이 높은 지역이어서 금리 상승의 영향을 더 크게 받을 수 있다. LA와 오렌지카운티 등 한인 밀집지역 역시 높은 주택가격과 높은 모기지 금리가 동시에 부담으로 작용하고 있다.
반면 금리가 상승하면서 주택 공급이 늘어날 가능성도 있다. 높은 금리 때문에 신규 구매자가 줄어들면 일부 지역에서는 가격 상승세가 둔화될 수 있기 때문이다.
연방준비제도의 금리정책 역시 중요한 변수다. 시장은 향후 물가와 고용, 경기 상황에 따라 연준이 금리를 어떻게 조정할지를 주시하고 있다.
하지만 에너지 가격 상승과 인플레이션 우려가 동시에 커질 경우 연준이 금리를 빠르게 낮추기는 어려울 수 있다. 이 경우 모기지 금리도 당분간 높은 수준에 머무를 가능성이 있다.
미국에서 주택을 구입하려는 한인들은 단순히 집값만 비교하기보다 금리와 재산세, 보험료, HOA 비용까지 포함한 실제 월 주거비를 함께 계산하는 것이 중요하다.